Infraestructura y energía · Vivir en Ecuador
La industria solar de Ecuador crece desde abajo
El mercado ecuatoriano de energía solar distribuida crece rápidamente, mientras El Aromo, el mayor proyecto solar adjudicado del país, sigue en preconstrucción.
Publicado Actualizado
La industria solar de Ecuador ha comenzado a crecer rápidamente, pero en gran medida sin las grandes centrales que alguna vez se esperaba que impulsaran el sector.
Empresas, fincas y hogares están instalando generación distribuida, mientras el mayor proyecto solar del país sigue sin construirse.
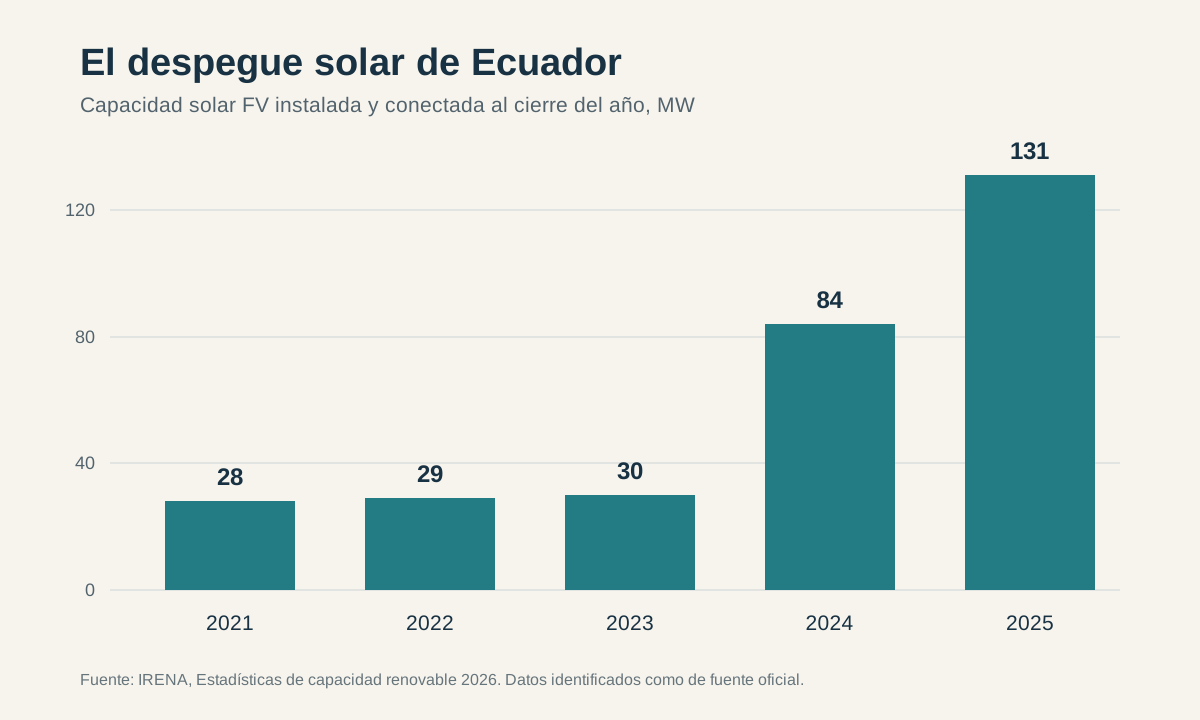
Ecuador tenía 131 megavatios de capacidad solar fotovoltaica instalada y conectada al cierre de 2025, según la Agencia Internacional de Energías Renovables (IRENA). La cifra, identificada por IRENA como procedente de una fuente oficial, subió desde 84 MW en 2024 y apenas 30 MW en 2023.
Datos más recientes del regulador eléctrico ecuatoriano muestran que la expansión continuó durante 2026.
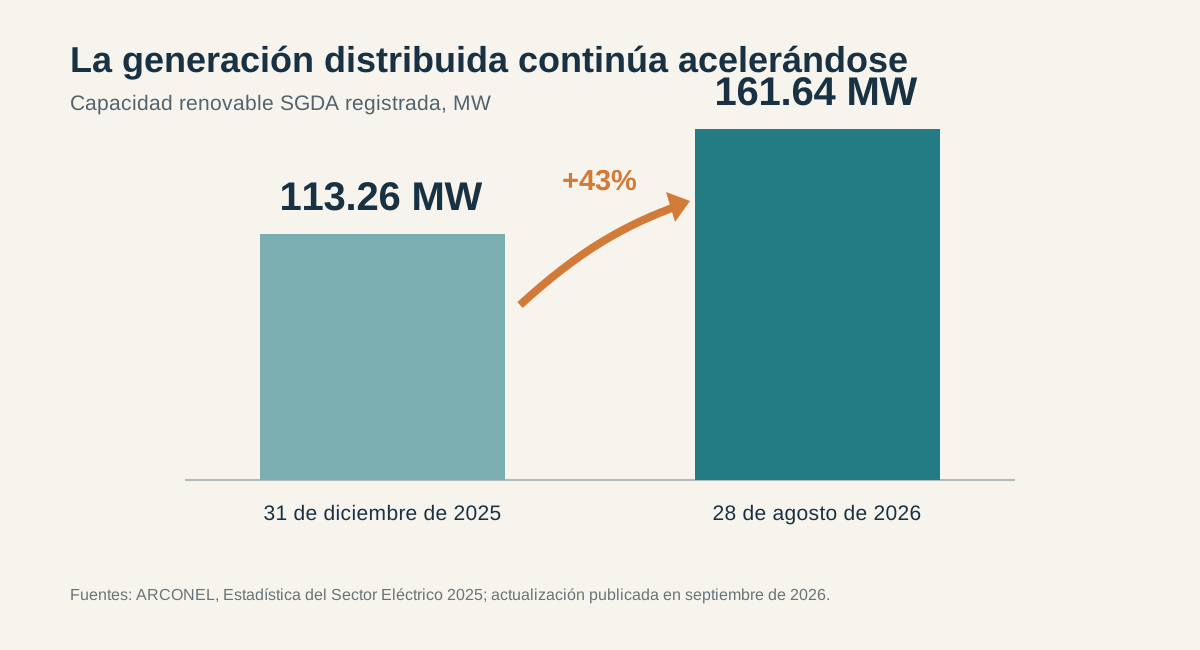
ARCONEL registró 113,26 MW de autogeneración renovable distribuida al cierre de 2025. En una actualización publicada en septiembre, el regulador dijo que la capacidad había alcanzado 161,64 MW en 2.806 sistemas en operación al 28 de agosto de 2026.
Es la medición oficial más reciente identificada para este artículo. Muestra que la capacidad distribuida creció casi 43% en ocho meses.
El número de sistemas aumentó de 2.359 al cierre de 2025 a 2.806 en agosto de 2026, aproximadamente 19%. Debido a que la capacidad creció mucho más rápido que el número de instalaciones, los sistemas comerciales e industriales de mayor tamaño parecen estar adquiriendo un papel cada vez más importante.
Las dos cifras principales no son contradictorias. Los 131 MW de IRENA corresponden al total solar fotovoltaico al cierre de 2025. Los 161,64 MW de ARCONEL corresponden a agosto de 2026 y abarcan sistemas renovables distribuidos que cumplen los requisitos. Se refieren a fechas y categorías diferentes y no deben sumarse.
ARCONEL no ha publicado un desglose actualizado por tecnología del total distribuido, aunque señala que el programa está impulsado principalmente por la energía solar fotovoltaica.
Los generadores diésel de respaldo no están incluidos en el total de 161,64 MW de SGDA. Según la regulación ecuatoriana, un Sistema de Generación Distribuida para Autoabastecimiento debe utilizar una fuente renovable no convencional. Los generadores diésel de emergencia se regulan por separado.
En conjunto, las cifras muestran un mercado que avanza desde abajo: la generación distribuida privada crece más rápido que los grandes proyectos solares de planificación central.
Para precios de instalación, baterías, trámites de conexión a la red y consejos prácticos para hogares y empresas, consulte nuestra guía para instalar energía solar en Ecuador.
El crecimiento solar se aceleró después de 2023
La capacidad solar fotovoltaica instalada aumentó aproximadamente 337% entre el cierre de 2023 y el cierre de 2025.
Es un crecimiento rápido desde una base muy pequeña. La energía solar todavía representa una parte menor del sistema eléctrico ecuatoriano, que sigue dominado por la generación hidroeléctrica.
La sequía y los cortes de electricidad de 2024 reforzaron el argumento a favor de la generación privada. La escasez eléctrica dejó en evidencia el costo de depender por completo de la red pública, especialmente para fabricantes, instalaciones de frío, fincas, sistemas de bombeo, oficinas y otros negocios con demanda diurna.
La energía solar puede reducir las compras de electricidad durante el día. Combinada con baterías y equipos eléctricos adecuados, también puede suministrar energía durante un corte. Pero son funciones distintas.
¿Cuántos sistemas proporcionan energía de respaldo?
Las estadísticas nacionales no lo indican.
ARCONEL informa el número y la capacidad de generación de los sistemas distribuidos, pero no cuántos incluyen baterías o pueden operar cuando falla la red. Un sistema convencional conectado a la red normalmente se apaga durante un corte; el respaldo requiere equipos y almacenamiento adicionales.
Por lo tanto, las estadísticas de SGDA miden capacidad de generación renovable, no protección frente a apagones. Nuestra guía práctica de energía solar explica qué sistemas pueden funcionar durante un corte.
Las importaciones respaldan la imagen de un mercado en crecimiento
Agregaciones comerciales de registros aduaneros sitúan las importaciones ecuatorianas de módulos fotovoltaicos de 2025 en aproximadamente US$25 millones a US$27 millones.
Los registros cubren células fotovoltaicas ensambladas en módulos o paneles, no los demás equipos y materiales necesarios para una instalación, como inversores, baterías, controladores, estructuras de montaje, cables y equipos de protección.
Incluyen grandes envíos de 720, 1.782, 2.160 y 2.650 módulos, principalmente desde China. También incluyen paneles pequeños y portátiles, por lo que los registros de importación no pueden convertirse directamente en capacidad instalada.
El valor de las importaciones de 2025 es consistente con el aumento de la capacidad instalada, aunque todavía no se ha obtenido una serie anual oficial comparable.
Costa o Sierra: ¿dónde funciona mejor la energía solar?
No existe un único ganador regional.
Partes de la Sierra ofrecen alta irradiación, temperaturas de operación más bajas y la ventaja de la altitud. La Costa ofrece terrenos más planos, grandes cargas industriales y, en algunos lugares, un acceso más sencillo a infraestructura principal de transmisión.
Los paneles solares convierten luz, no calor. Dependiendo del módulo, la potencia máxima suele disminuir aproximadamente entre 0,3% y 0,5% por cada grado Celsius de aumento en la temperatura de la célula.
Los lugares soleados de gran altitud pueden combinar radiación intensa con paneles más fríos. Sin embargo, la nubosidad, las sombras de las montañas, los terrenos inclinados y el acceso limitado a la transmisión pueden reducir o complicar la producción.
La Costa tiene un recurso solar útil y su producción puede coincidir con la demanda de aire acondicionado, refrigeración, comercio e industria. Los terrenos más planos pueden facilitar proyectos grandes, aunque el calor, la sal, la humedad y la suciedad afectan el rendimiento y el mantenimiento.
Un sitio serrano soleado y fresco puede ofrecer un mejor rendimiento a nivel del panel. Un proyecto costero aún podría producir electricidad entregada a menor costo si cuenta con terreno accesible, demanda cercana y una conexión económica a la red.
El lugar con mayor sol no es necesariamente el mejor lugar para construir una central eléctrica.
Nuestra guía práctica de instalación aborda las consideraciones de diseño para propiedades en la Costa, Sierra, Amazonía y Galápagos.
Lo que se puede —y no se puede— afirmar sobre los costos de generación
Los costos eléctricos pueden resultar engañosos si no se calculan sobre la misma base.
El costo de operación de una hidroeléctrica existente no es comparable con el costo de vida útil de construir un proyecto solar nuevo. Un contrato de compraventa de energía a largo plazo es distinto de una tarifa minorista. Los contratos térmicos pueden incluir pagos separados por combustible, capacidad o disponibilidad.
Para proyectos nuevos, ARCONEL publicó en 2025 estos costos nivelados preferentes de energía, o LCOE:
| Nueva tecnología de generación | Costo de referencia de ARCONEL |
|---|---|
| Hidroeléctrica, vertiente amazónica | 6,35 centavos de dólar/kWh |
| Hidroeléctrica, vertiente del Pacífico | 6,76 centavos de dólar/kWh |
| Solar fotovoltaica | 8,04 centavos de dólar/kWh |
La referencia solar incluye almacenamiento limitado en baterías equivalente al 10% de la capacidad del proyecto, con cuatro horas de capacidad de carga y descarga. También contempla una conexión a la red de hasta 25 kilómetros.
El precio ganador de la propuesta central solar El Aromo fue menor: 6,935 centavos/kWh. Fue una oferta competitiva específica del proyecto presentada en 2020, no un precio general para la generación solar.
Los acuerdos térmicos recientes ofrecen otro tipo de comparación:
| Referencia térmica | Costo aproximado |
|---|---|
| Generación térmica flotante reciente | 8,97 centavos/kWh |
| Generación de emergencia con fuel oil No. 6 | 22,14 centavos/kWh |
| Generación de emergencia con diésel 1 o 2 | 39,74 centavos/kWh |
| Generación de emergencia con diésel premium | 48,32 centavos/kWh |
No son cifras LCOE directamente comparables. La cifra de generación flotante es un precio contractual. Los valores de emergencia compensan a propietarios privados por operar generadores existentes e incluyen operación, mantenimiento, combustible y transporte.
Aun así, muestran lo costosa que se vuelve la electricidad cuando Ecuador debe recurrir a generación de emergencia con fuel oil o diésel.
La nueva generación solar e hidroeléctrica parece razonablemente competitiva en las referencias regulatorias de Ecuador. La energía térmica se vuelve considerablemente más costosa cuando se contrata como generación de emergencia o a pequeña escala.
Las tecnologías no prestan servicios idénticos. La energía solar suministra energía variable durante el día. Las hidroeléctricas pueden ofrecer almacenamiento y respuesta rápida, pero están expuestas a la sequía. Las centrales térmicas generalmente producen electricidad más cara y emisiones, pero pueden funcionar de noche y durante períodos prolongados de escasez de agua.
¿Puede la red ecuatoriana absorber más energía solar?
A escala nacional, Ecuador todavía no enfrenta la pronunciada “curva de pato” observada en lugares con una penetración solar mucho mayor.
La curva de pato aparece cuando la producción solar reduce durante el mediodía la demanda atendida por otras centrales, seguida de un rápido aumento cuando se pone el sol y sube el consumo nocturno.
Ecuador ya tiene el pico nocturno a partir del cual podría desarrollarse esa curva. Históricamente, la demanda máxima se ha registrado aproximadamente entre las 19:00 y las 22:00, cuando la producción solar prácticamente ha desaparecido.
Pero la capacidad solar actual es pequeña en comparación con la demanda nacional. Incluso si los 161,64 MW de capacidad renovable distribuida registrados en agosto fueran solares y operaran simultáneamente a potencia nominal —lo cual no ocurrió— equivaldrían solo a cerca del 3% de la demanda máxima nacional.
La demanda diurna también es considerable. Durante el clima caluroso de mayo de 2026, el consumo alcanzó 5.387 MW a las 15:00, impulsado especialmente por Guayas y Los Ríos. El aire acondicionado, la refrigeración, el comercio y la industria crean demanda mientras los paneles producen.
Ecuador tiene el pico nocturno que eventualmente podría formar la cabeza de una curva de pato, pero todavía no tiene suficiente energía solar para crear un valle profundo al mediodía.
El problema más inmediato es la capacidad de las redes locales. Un alimentador de distribución con varios sistemas solares grandes puede experimentar problemas de voltaje o flujo inverso incluso cuando el sistema nacional puede absorber la electricidad.
La generación detrás del medidor también complica los pronósticos porque aparece ante el operador del sistema como una reducción de la demanda, no como producción medida centralmente.
Si Ecuador añade varios cientos de megavatios solares, el almacenamiento, la demanda flexible y mejores pronósticos cobrarán mayor importancia. Por ahora, los límites de las redes locales preocupan más que el exceso de oferta nacional.
Ecuador sigue rezagado frente a sus vecinos
Al cierre de 2025, IRENA reportó 12.032 MW de energía solar fotovoltaica en Chile, 1.726 MW en Colombia y 1.016 MW en Perú, frente a 131 MW en Ecuador.
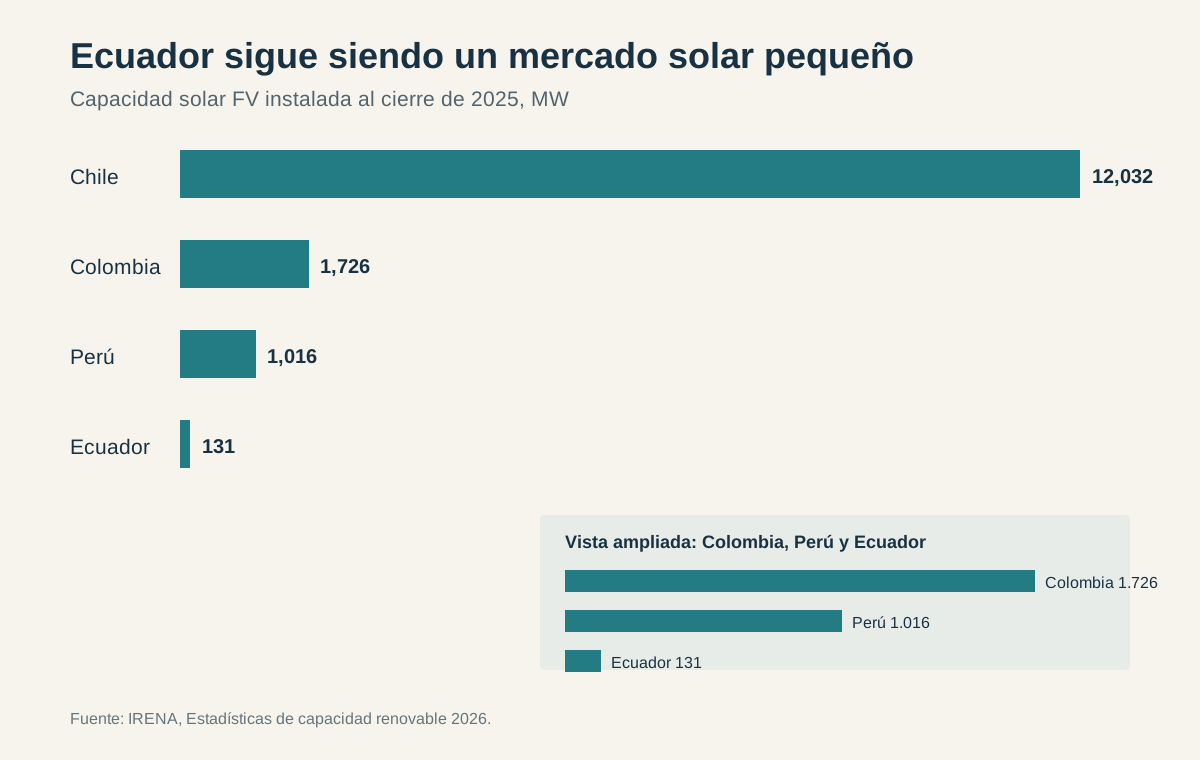
Chile tenía aproximadamente 92 veces la capacidad de Ecuador. Colombia tenía 13 veces más y Perú casi ocho veces más.
La comparación requiere contexto. Chile tiene el excepcional recurso solar de Atacama, y cada país cuenta con reglas de inversión, subastas y restricciones de transmisión diferentes.
Sin embargo, las cifras muestran lo poco que se ha desarrollado el potencial solar de Ecuador.
Cómo luce la industria ahora
La actualización de ARCONEL de agosto de 2026 es la señal más clara de la dirección actual del mercado.
La capacidad renovable distribuida aumentó de 113,26 MW al cierre de 2025 a 161,64 MW al 28 de agosto de 2026. En ocho meses, Ecuador añadió más de 48 MW en esta categoría.
Los proyectos comerciales e industriales parecen estar adquiriendo un papel mayor. Las importaciones de módulos respaldan la imagen de un mercado en crecimiento. La demanda diurna es suficientemente grande para absorber mucha más energía solar, y la penetración actual sigue siendo demasiado baja para crear un problema nacional de exceso de oferta.
Los desafíos inmediatos son prácticos: determinar dónde las redes pueden aceptar más generación; hacer previsibles los estudios de conexión; medir cuántos sistemas incluyen respaldo útil con baterías; mejorar la visibilidad de la generación detrás de los medidores; ampliar la transmisión donde sea necesario; y llevar a construcción los grandes proyectos ya adjudicados.
Por ahora, la expansión solar de Ecuador ocurre principalmente en propiedades privadas. Que este crecimiento desde abajo se convierta en una parte duradera del sistema eléctrico dependerá de que la regulación y la inversión en la red mantengan el ritmo.
Recuadro: El Aromo—adjudicado en 2020, todavía sin construir
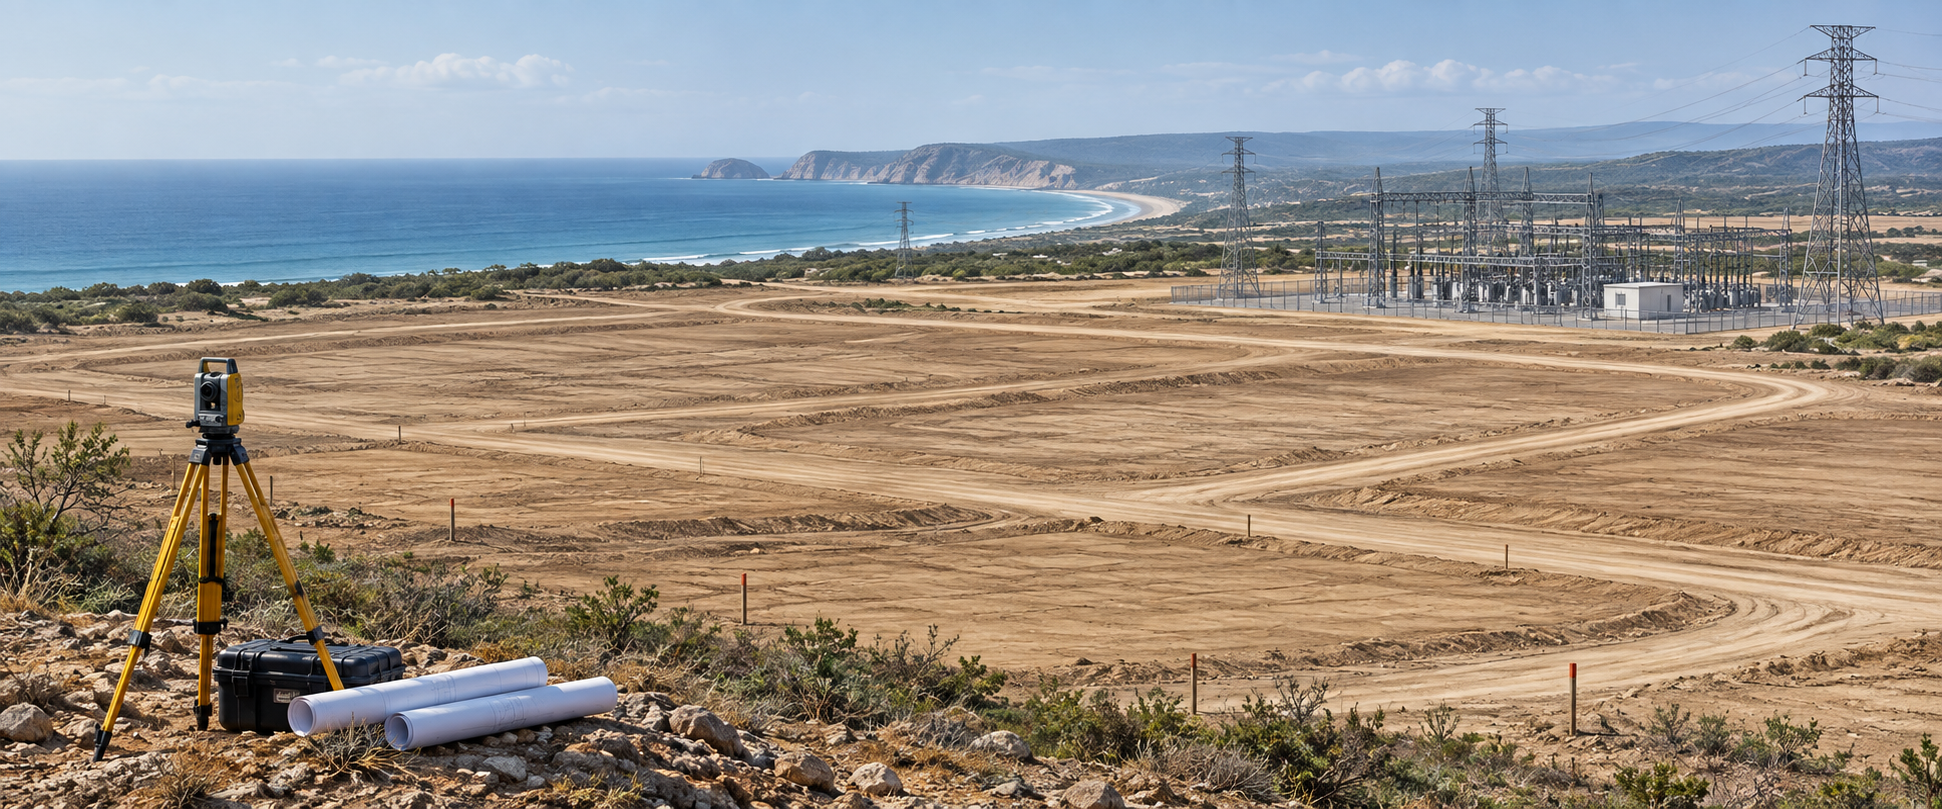
Ecuador adjudicó el proyecto solar El Aromo de 200 MW en diciembre de 2020. Casi seis años después, todavía no se ha confirmado públicamente el inicio de la construcción integral.
La central propuesta sería mayor que toda la capacidad solar fotovoltaica ecuatoriana de 131 MW al cierre de 2025. Tiene terreno, una conexión cercana de alta tensión, licencia ambiental y una concesión firmada.
Lo que todavía no parece tener es un inicio de construcción verificado.
El Aromo está planificado para aproximadamente 300 hectáreas junto a terrenos preparados para el fallido proyecto Refinería del Pacífico, a unos 20 kilómetros de Manta. Se conectaría al sistema nacional de transmisión mediante la subestación San Juan de Manta de 230 kilovoltios.
Documentos gubernamentales han proyectado una producción anual de aproximadamente 280 gigavatios-hora. Algunos informes de la competencia de 2020 citaron 340 GWh, una diferencia que debería resolverse frente al diseño técnico definitivo.
Solarpackteam ganó el proyecto con un precio de electricidad reportado de 6,935 centavos de dólar por kilovatio-hora. La inversión en la etapa de concesión se informó en aproximadamente US$144 millones a US$145 millones.
Cuando se firmó el contrato en marzo de 2023, se esperaba que la construcción tomara cerca de 18 meses y que la central estuviera terminada en 2025. Ese cronograma ya venció.
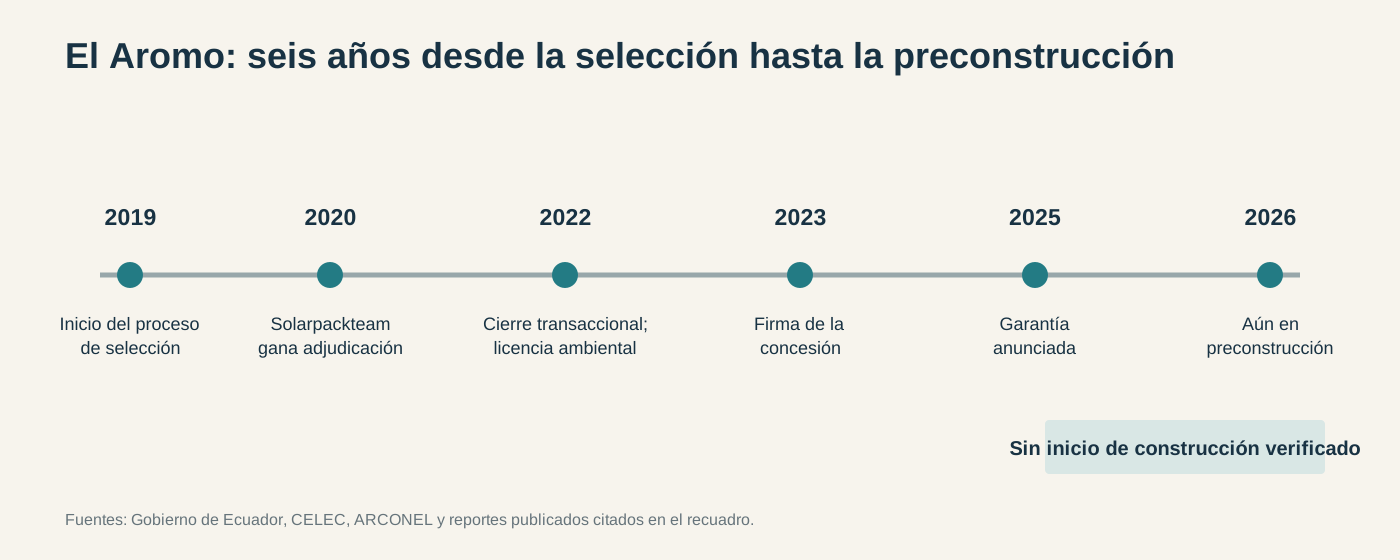
Los registros públicos muestran que condiciones contractuales no resueltas retrasaron la construcción. Los reportes publicados identifican la garantía de pago como un obstáculo principal.
Un desarrollador privado puede no conseguir financiamiento a largo plazo si los prestamistas no están convencidos de que el comprador de la electricidad cumplirá sus obligaciones de pago.
En junio de 2025, el Gobierno dijo que El Aromo estaba entre 12 proyectos renovables que se beneficiarían de un esquema de garantías de US$77 millones del Banco Interamericano de Desarrollo. Pero la inclusión en un programa de garantías no demuestra que la garantía esté operativa, que el financiamiento haya cerrado o que la construcción haya sido autorizada.
Según la información publicada más reciente disponible, El Aromo debe describirse como un proyecto contratado, con licencia ambiental y en etapa de preconstrucción.
Los registros de acceso público no confirman el cumplimiento o la renuncia de todas las condiciones precedentes, la implementación de la garantía de pago, el cierre financiero, una orden formal de proceder, la movilización física, un cronograma de construcción revisado ni una nueva fecha de operación comercial.
Algunas páginas de archivo de periódicos muestran actualmente fechas de septiembre de 2026 para notas que anuncian el cierre transaccional. El texto describe el cierre reportado en septiembre de 2022, antes de la firma de la concesión en marzo de 2023. Esas fechas no deben interpretarse como evidencia de un nuevo cierre transaccional en 2026.
El estado correcto es:
El Aromo completó el cierre transaccional en 2022 y firmó su concesión en 2023, pero requisitos contractuales y financieros no resueltos siguieron impidiendo un inicio confirmado de construcción según la información disponible en 2026.
Para agosto de 2026, Ecuador tenía 161,64 MW de autogeneración renovable distribuida, una cifra que se aproximaba a la capacidad propuesta de El Aromo.
Miles de consumidores han podido instalar sistemas individuales más rápidamente de lo que el país ha logrado llevar a construcción una gran central adjudicada mediante concurso.
El problema de El Aromo no es principalmente la falta de sol o terreno. Es la brecha entre adjudicar un proyecto y crear la seguridad de pago, el financiamiento y la continuidad administrativa necesarios para construirlo.
Hasta que la información publicada confirme el cierre financiero, la orden de proceder y la movilización física, El Aromo seguirá siendo un gran proyecto sobre el papel y no una parte operativa del sistema eléctrico ecuatoriano.
Notas sobre las fuentes
- IRENA, Estadísticas de capacidad renovable 2026
- Cifras de SGDA de ARCONEL al 28 de agosto de 2026
- ARCONEL, Estadística del Sector Eléctrico Ecuatoriano 2025
- Regulación ARCONEL 005/24
- Costos preferentes de generación de ARCONEL
- Compensación de ARCONEL para generadores de emergencia
- Informe anual de CENACE de 2025
- NREL sobre los efectos de la temperatura fotovoltaica
- Resumen de importaciones de módulos de NBD
- CELEC: interconexión de El Aromo
- Anuncio gubernamental de la concesión de marzo de 2023
- Evaluación gubernamental que reconoce el retraso de la construcción
- El Aromo y la garantía propuesta del BID
- Informe de rendición de cuentas 2025 de ARCONEL
Este artículo se basa en información publicada disponible. Las cifras se actualizarán si se publican datos más recientes o detallados.